La Estación Espacial Internacional tiene fecha de jubilación, prevista hacia el final de esta década, y por primera vez en más de dos décadas ningún gobierno se ha comprometido a construir su sucesora pública. En su lugar, cuatro proyectos privados distintos compiten por ocupar ese hueco en órbita baja con dinero mayoritariamente propio y contratos de la NASA como apoyo parcial, no como financiación total.
Ese cambio de modelo, de estación construida y operada por agencias gubernamentales a estación construida por empresas y alquilada por quien la necesite, es más profundo de lo que parece a primera vista, porque traslada a esas empresas un riesgo financiero que hasta ahora habían asumido siempre los estados.
Esto es qué propone cada uno de los grandes proyectos de estación comercial, cómo se financia y quién asumiría el coste si el modelo de negocio no llega a cuadrar a tiempo.
Lo esencial de la carrera comercial
- El motivo. La estación internacional se retira hacia el final de la década, sin sucesora pública ya financiada.
- El programa que lo impulsa. El programa de destinos comerciales en órbita baja de la NASA, que reparte fondos de desarrollo entre varios competidores.
- Los proyectos. Cuatro propuestas principales, con distinto tamaño, tripulación prevista y grado de avance real.
- El cliente objetivo. Agencias espaciales nacionales sin estación propia, investigación privada y, en menor medida, turismo espacial.
- El riesgo. Si ninguna estación está lista a tiempo, se abre un hueco sin presencia humana permanente de Estados Unidos en órbita baja.
Por qué se retira la estación internacional y qué falta detrás
La estructura de la Estación Espacial Internacional lleva en órbita desde finales de los noventa, y sus módulos más antiguos acumulan una fatiga estructural que hace cada vez más costoso y arriesgado mantenerla operativa de forma indefinida. La fecha de retirada prevista responde a esa realidad de ingeniería, no a una decisión política aislada.
Los ciclos térmicos repetidos, entre la exposición directa al Sol y la sombra de la Tierra en cada órbita, someten al metal de la estructura a una tensión acumulada que los ingenieros llevan años vigilando de cerca, con inspecciones periódicas centradas en las zonas de soldadura y en los módulos más antiguos del conjunto.
Durante más de dos décadas, esa estación fue el único destino orbital permanente con presencia humana continua, sostenido por un consorcio de agencias gubernamentales que repartía entre sí el coste de construcción y operación. Ese modelo de financiación pública compartida no se ha repetido para la siguiente generación.
El coste acumulado de construir y mantener esa estación a lo largo de más de dos décadas se cuenta en decenas de miles de millones de dólares repartidos entre los distintos socios internacionales, una cifra que ningún gobierno se ha mostrado dispuesto a replicar en solitario para financiar una sucesora igual de ambiciosa.
En su lugar, la NASA ha optado por un papel de cliente y cofinanciador parcial, aportando fondos de desarrollo a varias empresas privadas a la vez, en lugar de construir directamente una única estación sucesora, con la expectativa de comprar después servicios de alojamiento en órbita a quien consiga completarla primero.
El programa de destinos comerciales, explicado
El programa que reparte esos fondos de desarrollo selecciona a varias empresas en paralelo, en distintas fases, y les exige demostrar avances técnicos concretos para liberar cada tramo de financiación, un modelo de contrato ya empleado antes en otros programas espaciales con participación privada.
La lógica detrás de financiar a varios competidores a la vez, en lugar de apostar por uno solo desde el principio, es reducir el riesgo de quedarse sin ninguna estación operativa si un único proyecto fracasa o se retrasa de forma crítica, a costa de reducir también la cantidad de dinero público disponible para cada uno.
Ese reparto competitivo se apoya en la experiencia previa de otros programas de contratos comerciales del mismo organismo, donde financiar a más de un proveedor a la vez demostró, con el tiempo, ser más resistente a los contratiempos individuales que depender de un solo desarrollador desde el inicio del proyecto.
Ese reparto competitivo obliga además a cada empresa a buscar clientes adicionales más allá de la propia NASA, porque ninguno de los contratos de desarrollo cubre el coste completo de construir y operar una estación espacial durante años.
La agencia ha dejado claro, además, que su intención final es dejar de operar y de ser propietaria de infraestructura en órbita baja, limitándose a comprar como cliente los servicios que necesite, un cambio de rol que traslada al sector privado tanto la inversión inicial como buena parte del riesgo financiero de los primeros años de operación, liberando a su vez presupuesto público para destinos más lejanos como la Luna y Marte.
Axiom, el proyecto que empieza pegado a la estación actual
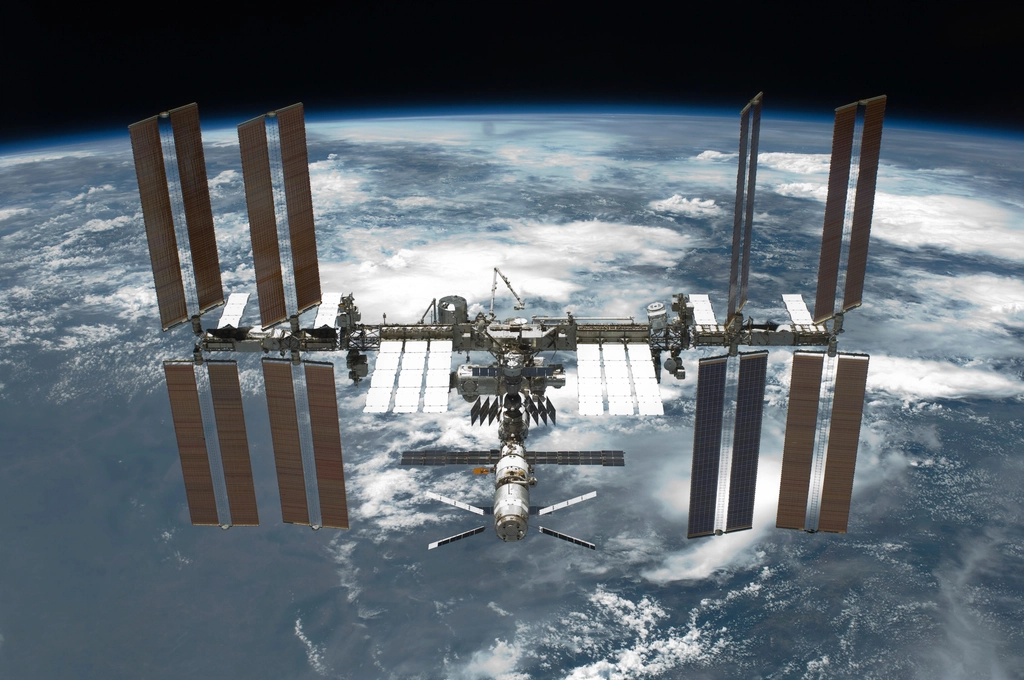
El proyecto que parte con más módulos ya en fabricación plantea unir primero sus propios módulos a la estructura de la estación internacional todavía en funcionamiento, aprovechando su suministro de energía y soporte vital mientras se completan los sistemas propios, y separarse después como estación independiente antes de que la estructura original se retire.
Esa estrategia reduce el riesgo técnico inicial, porque no exige resolver desde el primer día todos los sistemas de soporte vital de forma autónoma, pero también ata el calendario del proyecto al de la propia retirada de la estación actual, con el riesgo de que un retraso en cualquiera de los dos lados complique al otro.
Este proyecto es también el que más experiencia comercial acumula fuera del ámbito puramente gubernamental, al haber operado ya misiones privadas de corta estancia con tripulantes de pago a bordo de la propia estación internacional, un antecedente que le sirve como prueba de concepto frente a clientes potenciales de la futura estación independiente.
Orbital Reef y Starlab, dos consorcios industriales
Otros dos proyectos combinan a varias empresas grandes de la industria aeroespacial en un mismo consorcio, repartiendo entre ellas la fabricación de distintos módulos y sistemas, con el objetivo declarado de ofrecer una estación de mayor volumen habitable pensada tanto para investigación como para actividad comercial más amplia.
Ese modelo de consorcio aporta experiencia técnica acumulada durante décadas de programas espaciales gubernamentales, pero también introduce la complejidad habitual de coordinar a varias grandes empresas con culturas de ingeniería distintas trabajando sobre un mismo proyecto integrado, algo que ha ralentizado calendarios en proyectos aeroespaciales anteriores de estructura parecida.
Uno de estos dos proyectos ha sufrido ya la salida de uno de sus socios industriales originales, que decidió reorientar su participación hacia otras líneas de negocio espacial, un movimiento que obligó a reorganizar parte del reparto de responsabilidades sin cambiar, por el momento, el objetivo final declarado del consorcio restante.
Vast y la apuesta por llegar primero con menos volumen
Un cuarto proyecto, de origen más reciente y financiación mayoritariamente privada, ha optado por una estrategia distinta: lanzar antes una estación de un único módulo, más pequeña y con menos capacidad de tripulación permanente, para empezar a operar y generar ingresos cuanto antes, en lugar de esperar a completar una estructura mucho mayor.
Esa apuesta por la simplicidad inicial reduce el riesgo técnico y financiero de la primera fase, aunque limita también el tipo de actividad científica y comercial que puede alojar frente a las estaciones de mayor volumen, una decisión de diseño que refleja una lectura distinta de qué necesita el mercado en sus primeros años de existencia.
La empresa detrás de este proyecto ha planteado además una segunda estación de mayor tamaño como fase posterior, condicionada al éxito comercial del primer módulo, en una estrategia de crecimiento escalonado que contrasta con el planteamiento de mayor volumen desde el primer día de otros competidores del mismo programa.
Quién pagaría realmente por vivir y trabajar en estaciones espaciales comerciales
| Tipo de cliente | Qué buscaría en una estación comercial |
|---|---|
| Agencias espaciales sin estación propia | acceso a microgravedad para sus propios astronautas y experimentos |
| Empresas de investigación privada | fabricación de materiales o fármacos que se benefician de la microgravedad |
| Turismo espacial de alto poder adquisitivo | estancias cortas, complementando el ingreso principal de investigación |
| La propia NASA | alojamiento de sus astronautas mediante contrato de servicio, no de propiedad |
Ese reparto de clientes es, en el papel, más diverso que el de la estación actual, financiada casi en su totalidad por presupuestos gubernamentales. En la práctica, ningún proyecto ha confirmado todavía un volumen de contratos comerciales suficiente para sostener su operación sin depender en gran medida del apoyo de la propia NASA como cliente ancla.
Los defensores del modelo argumentan que la demanda de fabricación en microgravedad, de materiales avanzados a compuestos farmacéuticos, todavía está en una fase temprana de desarrollo comercial y que crecerá de forma notable en cuanto exista una plataforma estable y con precios previsibles donde probar esos procesos a mayor escala que en misiones puntuales de corta duración, un mercado que también alimenta el estado actual del turismo espacial.
Qué pasa si ninguna estación llega a tiempo
El escenario que más preocupa a quienes siguen de cerca el programa es un hueco temporal sin presencia humana permanente de Estados Unidos en órbita baja, si la estación internacional se retira antes de que cualquiera de los proyectos comerciales esté operativo y certificado para alojar tripulación de forma continua.
Ese hueco no dejaría a la humanidad sin presencia orbital, porque otros programas nacionales seguirían operando sus propias instalaciones, pero sí supondría una discontinuidad relevante en la participación estadounidense, algo que preocupa tanto por motivos científicos como por la posición relativa frente a otros programas espaciales con presencia orbital propia.
Ese tipo de discontinuidad no sería inédito del todo: tras la retirada del transbordador espacial, Estados Unidos pasó varios años sin vehículo propio para enviar astronautas a órbita y dependió de asientos comprados a otro programa nacional, una experiencia que sirve hoy de advertencia sobre lo costoso, en dinero y en dependencia, que resulta un vacío de capacidad propia incluso cuando es temporal.
Cómo se compara este modelo con el de la carga y la tripulación
El mismo tipo de contrato de servicio que la NASA ya aplicó con éxito al transporte de carga y de tripulación a la estación internacional, comprando viajes a empresas privadas en lugar de operar sus propios vehículos, es el que se intenta replicar ahora con el alojamiento orbital completo.
La diferencia es de escala y de riesgo: transportar carga o tripulación es un servicio que se presta y se termina en cada misión, mientras que operar una estación exige mantener sistemas de soporte vital funcionando de forma continua durante años, con un margen de error mucho menor que en un vehículo que pasa la mayor parte de su vida útil en tierra.
Esa diferencia de exigencia técnica es la razón por la que ningún organismo regulador ha certificado todavía a ninguna de estas empresas para operar una estación con tripulación permanente, un paso que exige demostrar años de fiabilidad en sistemas críticos antes de recibir luz verde definitiva.
Qué papel juegan otros países en esta transición
Fuera de Estados Unidos, otros programas espaciales avanzan por su cuenta con instalaciones propias en órbita baja, gestionadas de forma directa por sus respectivas agencias gubernamentales en lugar de encargarlas a empresas privadas, un modelo que coexistirá durante años con el que se está probando ahora en paralelo.
Esa coexistencia de dos modelos distintos, uno público y otro apoyado en contratos comerciales, ofrece además un experimento natural a medio plazo: dentro de una década será más fácil comparar cuál de los dos enfoques ha resultado más sostenible en coste y en continuidad operativa, una lección que probablemente influirá en cómo se diseñen los siguientes destinos orbitales, incluidos los previstos más allá de la órbita baja.
Esa comparación futura interesa especialmente a los países que hoy no tienen presencia orbital propia y valoran a qué modelo asociarse primero, si al de contrato comercial con precios de mercado o al de acuerdo gubernamental directo con otra agencia, una decisión con implicancias que van más allá de lo puramente técnico y entran de lleno en el terreno de la política espacial.
Preguntas frecuentes
¿Cuándo se retirará exactamente la estación espacial internacional?
Hay una fecha objetivo hacia el final de esta década, aunque el calendario exacto depende del estado estructural de la estación y de la disponibilidad de al menos una alternativa comercial lista para asumir el relevo sin dejar un hueco excesivo.
¿Estas estaciones comerciales tendrán tripulación permanente desde el primer día?
No necesariamente. Varios proyectos plantean fases iniciales con misiones cortas y tripulación reducida, ampliando la capacidad de estancia permanente a medida que se validan los sistemas de soporte vital y se confirma suficiente demanda comercial para justificar la operación continua.
¿Podrá cualquier país usar estas estaciones, o serán solo para Estados Unidos?
El modelo de negocio de cada proyecto contempla explícitamente vender acceso a agencias espaciales de otros países que no dispongan de estación propia, como una de las fuentes de ingreso previstas junto a la investigación privada y el turismo de corta estancia.
¿Qué pasa con los experimentos científicos que hoy se hacen en la estación actual?
La intención declarada es dar continuidad a ese tipo de investigación en las nuevas estaciones, aunque la transición entre una plataforma y otra siempre implica un periodo de adaptación y, probablemente, alguna interrupción en líneas de investigación de larga duración que dependen de condiciones muy estables.
¿Alguno de estos proyectos podría cancelarse antes de llegar a volar?
Es una posibilidad real, sobre todo para los proyectos más dependientes de financiación privada adicional que todavía no se ha cerrado del todo. La historia reciente de proyectos aeroespaciales comerciales incluye varios casos de retrasos severos y algún caso de cancelación completa antes de la fase de vuelo, lo que hace prudente seguir de cerca los hitos de financiación y de pruebas técnicas de cada proyecto antes de dar por segura su llegada a órbita en el calendario anunciado.
Sea cual sea el proyecto que llegue primero, el cambio de fondo ya está en marcha: por primera vez desde el inicio de la era espacial, quien decida si hay una estación habitable en órbita baja alrededor de la Tierra no será únicamente un gobierno, sino también el resultado de una cuenta de beneficios y pérdidas.