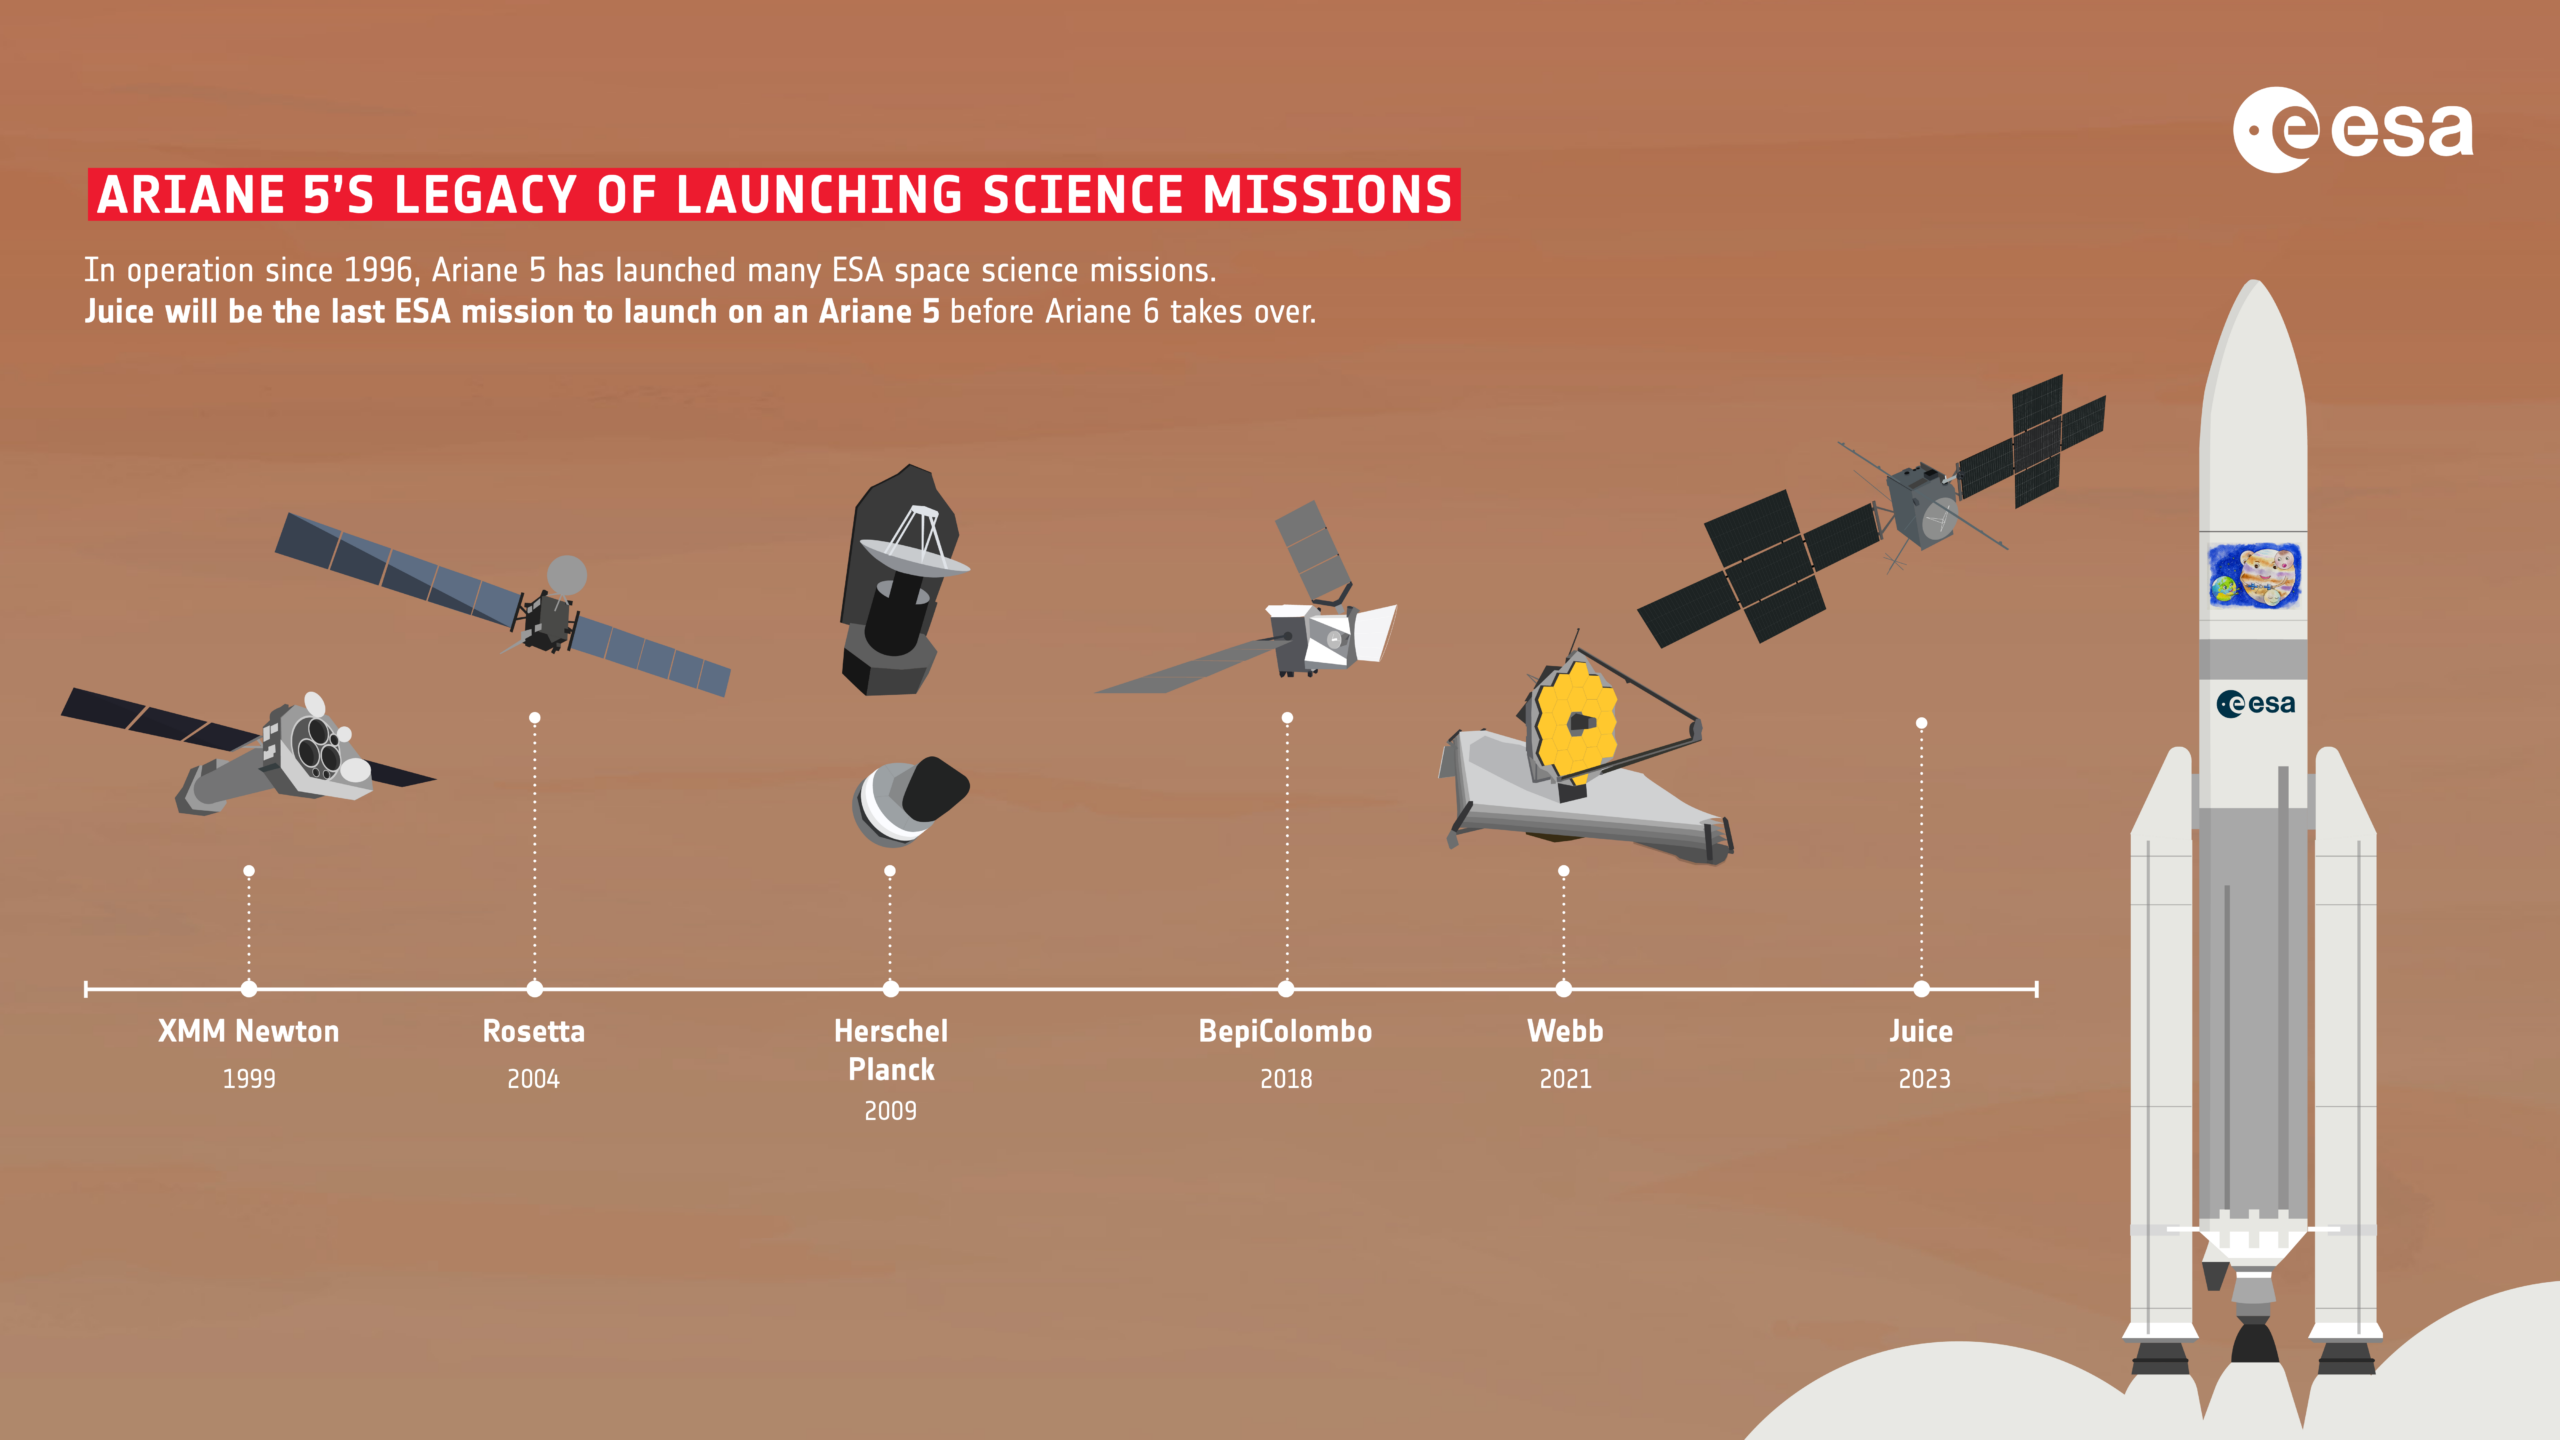
Tres agencias distintas encargaron a la vez el mismo producto: un lanzador nuevo para sustituir a uno que llevaba veinte años volando. Europa reemplazó su Ariane 5, Estados Unidos jubiló dos familias de cohetes militares y Japón retiró su H-IIA. Los tres sucesores estrenaron entre 2023 y 2024.
Las fichas técnicas invitan a compararlos por toneladas puestas en órbita, que es lo que se hace casi siempre. El problema es que ese número explica poco. En 2025 ninguno de los tres se acercó a la decena de vuelos anuales, mientras un competidor estadounidense superaba el centenar por cuarto año consecutivo.
Lo que sigue pone las cifras públicas de los tres en la misma columna y después explica por qué la variable que decide contratos no es la capacidad, sino cuántas veces al año se puede repetir la operación.
Las claves
- Europa. Motor de hidrógeno reencendible en la etapa alta, dos configuraciones según el número de aceleradores sólidos, sin reutilización prevista.
- Estados Unidos. Metano en la primera etapa, hidrógeno en la segunda, hasta seis aceleradores y una reutilización parcial anunciada pero no demostrada.
- Japón. Hidrógeno en las dos etapas con un motor de ciclo nuevo, y un objetivo declarado de reducir a la mitad el coste del lanzador anterior.
- La comparación útil. Capacidad a órbita de transferencia, cadencia real alcanzada y precio por kilogramo, en ese orden inverso de importancia.
- El cuello de botella. La producción de motores, no la disponibilidad de plataformas de lanzamiento.
El mercado cambió mientras los tres estaban en el taller
El encargo de los tres se hizo en la primera mitad de la década pasada, con un mercado que todavía se parecía al de siempre: unos veinte satélites geoestacionarios grandes al año, misiones institucionales de ciencia y observación, y cargas militares que pagaban bien y exigían fiabilidad demostrada.
Ese mercado se desmontó mientras los tres estaban en desarrollo. Los satélites geoestacionarios se hicieron menos numerosos y más ligeros gracias a la propulsión eléctrica, y las constelaciones en órbita baja pasaron a consumir la mayor parte de la masa lanzada. Un cliente de constelación no compra un vuelo: compra veinte, y quiere saber cuándo.
Los tres programas reaccionaron con diseños que abaratan la unidad respecto a su predecesor —estructuras comunes, fabricación aditiva en partes de motor, integración horizontal— pero ninguno de los tres apostó por la reutilización desde el primer día. Esa decisión, tomada alrededor de 2014, es la que condiciona hoy su posición.
Conviene decirlo sin dramatismo: los tres cumplen la función para la que se financiaron, que es garantizar a su gobierno acceso autónomo al espacio. La discusión es sobre qué parte del mercado comercial pueden disputar además de eso.
Las cifras públicas, puestas en la misma columna
Comparar lanzadores exige fijar la regla antes de empezar. Aquí se usan capacidades declaradas por el fabricante, la configuración más capaz de cada familia y la órbita de transferencia geoestacionaria como referencia común, porque es la que menos se presta a interpretaciones.
| Concepto | Lanzador europeo | Lanzador estadounidense | Lanzador japonés |
|---|---|---|---|
| Primer vuelo | julio de 2024 | enero de 2024 | marzo de 2023 |
| Resultado inaugural | parcial, fallo de la unidad auxiliar | nominal | fallo de la segunda etapa |
| Primera etapa | un motor de oxígeno e hidrógeno | dos motores de oxígeno y metano | dos o tres motores de oxígeno e hidrógeno |
| Segunda etapa | motor criogénico reencendible | dos motores criogénicos | motor criogénico derivado del anterior |
| Aceleradores sólidos | dos o cuatro | de cero a seis | cero, dos o cuatro |
| Capacidad a transferencia geoestacionaria | del orden de 4,5 a 11,5 toneladas | hasta unas 14,4 toneladas | del orden de 6,5 toneladas |
| Reutilización | ninguna | recuperación de motores anunciada | ninguna |
| Base de lanzamiento | Guayana Francesa | Florida y California | isla de Tanegashima |
La tabla ya deja ver que las diferencias de capacidad entre ellos son menores que las de arquitectura. Los tres cubren el mismo tramo del mercado, con solapamiento casi total, y ninguno ofrece algo que los otros dos no puedan hacer con la configuración adecuada.
Ariane 6, dos configuraciones y una herencia criogénica
El diseño europeo es el más continuista de los tres. La primera etapa quema oxígeno e hidrógeno líquidos con un motor derivado del que impulsaba a su antecesor, y la etapa superior lleva un motor criogénico capaz de reencenderse varias veces, lo que permite colocar cargas en órbitas distintas en un mismo vuelo y desorbitarse al final.
La familia se ofrece en dos versiones que se distinguen por el número de aceleradores sólidos adosados, dos o cuatro. Esos aceleradores son la pieza compartida con el lanzador ligero europeo, y esa comunalidad es uno de los argumentos económicos del programa: una sola línea de producción de motores sólidos alimenta a dos vehículos.
El vuelo inaugural de julio de 2024 alcanzó la órbita y liberó sus cargas, pero la unidad auxiliar de potencia falló en la fase final y no permitió completar la demostración de reentrada controlada de la etapa superior. En marzo de 2025 voló la primera misión operativa con un satélite de observación militar francés, y en noviembre de ese año colocó un satélite del programa europeo de vigilancia terrestre.
Ariane 6 arrastra la incomodidad de haber nacido con un objetivo de coste fijado antes de que el mercado cambiara. Su ventaja real está en la etapa superior reencendible y en el respaldo institucional europeo, que le garantiza una cartera de navegación, observación y conectividad durante años. Es la misma continuidad de familia que explica la longevidad de los grandes programas de lanzamiento: se cambia el vehículo, no la organización que lo opera.
Vulcan, metano abajo e hidrógeno arriba
El lanzador estadounidense es el más heterodoxo en propulsión. La primera etapa usa dos motores de oxígeno líquido y metano, un propelente que ni la familia anterior ni la europea emplean, y que ofrece un compromiso interesante entre densidad, prestaciones y limpieza de combustión.
Encima va una etapa criogénica de hidrógeno con dos motores, heredera directa de una de las etapas superiores más veteranas y fiables de la industria. Alrededor pueden montarse de cero a seis aceleradores sólidos, lo que da una escalabilidad muy amplia con un solo vehículo base.
El primer vuelo, en enero de 2024, cumplió sin incidencias mientras la carga que llevaba fallaba por su cuenta camino de la Luna. El segundo, en octubre del mismo año, sufrió la pérdida de la tobera de uno de los aceleradores a los pocos segundos del despegue; el vehículo compensó y alcanzó la trayectoria prevista, y el episodio se investigó antes de conceder la certificación militar, que llegó en 2025.
Su punto fuerte es la cartera: tiene comprometidos decenas de lanzamientos de una constelación de conectividad y un bloque grande de misiones de seguridad nacional. Su punto débil es que esa cartera exige una cadencia que todavía no ha demostrado.
H3, un motor nuevo que costó dos años de retraso
El programa japonés se planteó como un ejercicio de reducción de coste, con un objetivo declarado de dejar el precio del vuelo básico en torno a la mitad del de su predecesor. Para lograrlo se rediseñó el motor principal con un ciclo de expansión sangrada que prescinde de generador de gas y simplifica el conjunto.
Ese motor fue también el origen del retraso. Durante los ensayos aparecieron grietas en la cámara de combustión y problemas en la turbobomba que obligaron a rediseñar piezas y aplazaron el debut cerca de dos años. Es el recordatorio habitual de que en un lanzador nuevo el calendario lo marca el motor.
El vuelo inaugural de marzo de 2023 terminó en fracaso: la segunda etapa no encendió y hubo que destruir el vehículo, con la pérdida de un satélite de observación terrestre. La vuelta al vuelo llegó en febrero de 2024 y desde entonces la familia ha encadenado misiones institucionales, incluidas cargas de navegación y, en 2025, el nuevo vehículo de carga japonés hacia la estación orbital.
La configuración es la más flexible de las tres sobre el papel: dos o tres motores en la primera etapa, cero, dos o cuatro aceleradores y varias cofias. En la práctica, ese abanico sirve sobre todo para ajustar el coste a cada misión institucional, que es de donde procede casi toda su carga.
La capacidad a órbita de transferencia no dice lo que parece
La cifra de toneladas a órbita de transferencia se usa como si fuera un ranking, y tiene tres problemas serios como criterio de compra.
El primero es que casi ningún cliente la agota. La masa mediana de un satélite geoestacionario comercial ha bajado con la adopción de propulsión eléctrica, y un lanzador capaz de once toneladas que despega con cuatro está pagando estructura, propelente y aceleradores que nadie usa.
El segundo es que la cifra depende de la órbita concreta y de cuánto trabajo hace el satélite después. Dejar una carga en una transferencia con menos inclinación ahorra meses de propulsión eléctrica al cliente, y ese servicio vale dinero aunque no aparezca en ninguna tabla de capacidad.
El tercero es que las constelaciones no compran por tonelada, compran por plano orbital. Lo que importa es cuántos satélites caben en una cofia y cuántas veces al año se puede repetir el viaje, no cuánta masa admite el vehículo en su configuración máxima.
| Métrica | Qué mide de verdad | Cuánto pesa en la decisión |
|---|---|---|
| Toneladas a transferencia | el techo del vehículo | poco, salvo en cargas excepcionales |
| Volumen y diámetro de cofia | cuántos satélites entran | mucho en constelaciones |
| Cadencia anual demostrada | cuándo vuela realmente el cliente | decisivo |
| Fiabilidad acumulada | riesgo de pérdida de la carga | decisivo en cargas institucionales |
| Precio por vuelo | el coste directo | alto, pero rara vez el primero |
La cadencia se impone por aritmética de costes fijos
El argumento es contable y se entiende con números redondos. Un programa de lanzadores sostiene una plantilla, una fábrica, una base de lanzamiento y una organización de calidad tanto si vuela dos veces al año como si vuela veinte. Esos costes fijos se reparten entre los vuelos realizados.
Si el coste fijo anual de mantener el sistema es una cantidad determinada y se divide entre tres vuelos, cada uno carga con una tercera parte. Con doce vuelos, cada uno carga con una doceava. El coste marginal de fabricar una unidad adicional apenas cambia, pero el coste medio se desploma. Un lanzador que vuela poco es caro aunque su hardware sea barato.
Hay un segundo efecto, menos evidente y más importante a largo plazo: el aprendizaje. Una línea que produce doce unidades al año detecta y corrige defectos que una línea de tres tarda cuatro años en ver. La fiabilidad no se demuestra con análisis, se demuestra con repeticiones.
Y hay un tercero, que es el que decide contratos. Un operador de satélites que retrasa un año la entrada en servicio pierde un año de ingresos por un activo que ya ha pagado. Ante dos ofertas parecidas, elegirá la del proveedor que le garantice fecha, aunque cueste algo más. La cadencia no es una métrica de ingeniería: es una promesa de calendario.
La fábrica de motores marca el ritmo, no la rampa
Cuando un programa no alcanza su cadencia objetivo, la explicación más repetida en público es la disponibilidad de plataformas. Casi nunca es cierto. Una plataforma bien diseñada admite un ciclo de reacondicionamiento de semanas, y con dos posiciones de lanzamiento se cubren cadencias altas sin dificultad.
El límite real está aguas arriba. Un motor de vuelo exige fundición de superaleaciones, mecanizado de precisión, soldadura certificada, ensayos de aceptación individuales en banco y una cadena de proveedores que en algunos componentes se reduce a una sola empresa en el mundo. Multiplicar por cuatro esa producción no se consigue contratando gente.
La fabricación aditiva ha aliviado parte del problema: piezas que antes exigían decenas de componentes soldados salen hoy de una sola impresión metálica, con menos uniones y menos inspecciones. Es una de las aplicaciones industriales más maduras de la impresión tridimensional en producción real, y los tres programas la emplean en distinta medida.
Aun así, la escala manda. Los aceleradores sólidos añaden su propia restricción, porque su fabricación implica manipular grandes cantidades de propelente energético en instalaciones con límites de seguridad estrictos y capacidad difícil de ampliar deprisa.
Reutilización anunciada frente a reutilización demostrada
Ninguno de los tres recupera nada hoy. Conviene separar con cuidado lo que existe de lo que está en la presentación.
El programa estadounidense ha descrito un esquema de recuperación de la sección de motores de la primera etapa, que se separaría del resto y descendería para ser capturada. Es una idea sensata, porque los motores concentran una fracción enorme del valor de la etapa, pero no se ha volado.
Europa mantiene un desarrollo de demostradores y de un motor reutilizable de metano pensado para la generación siguiente, no para el vehículo actual. Japón ha trabajado en conceptos de recuperación de primera etapa sin comprometerlos en el diseño en servicio.
La lección de la década pasada es que la reutilización solo abarata si se repite mucho. Recuperar una etapa que vuela tres veces al año añade complejidad, masa y operaciones sin amortizar el desarrollo. La reutilización es una consecuencia de la cadencia alta, no un atajo para conseguirla, y ese orden causal se invierte con frecuencia en los comunicados.
Quién compra cada uno de los tres
La cartera de cada lanzador explica su diseño mejor que cualquier ficha técnica.
| Lanzador | Cliente dominante | Cargas típicas | Exposición al mercado abierto |
|---|---|---|---|
| Europeo | instituciones europeas | navegación, observación, conectividad, ciencia | media, con presencia comercial histórica |
| Estadounidense | defensa y una gran constelación | seguridad nacional y conectividad en órbita baja | baja, cartera comprometida a largo plazo |
| Japonés | agencia y gobierno nacionales | observación, navegación regional, carga a la estación | baja, con intentos comerciales puntuales |
Los tres son, en distinto grado, lanzadores institucionales con aspiración comercial. Eso no es un defecto: el acceso autónomo al espacio es una capacidad estratégica que los gobiernos pagan aparte, y sin esa demanda garantizada ninguno de los tres programas existiría.
El crecimiento de las constelaciones de comunicaciones ha cambiado el equilibrio de esa ecuación. Una parte creciente de la masa lanzada responde a la demanda de conectividad global, y ese cliente compra por lotes, negocia duro y castiga los retrasos.
Antes de firmar, un cliente mira otras cinco cosas
La comparación técnica es solo el principio. Un operador que reparte veinte satélites entre proveedores evalúa además esto.
- Fecha comprometida y penalización por retraso. Qué pasa si el vuelo se corre seis meses, y quién asume el coste del seguro adicional.
- Entorno de vibración y choque. Un lanzador con aceleradores sólidos impone cargas mecánicas distintas a las de uno criogénico puro, y eso condiciona el diseño del satélite.
- Precisión de inserción. Cuánto propelente tendrá que gastar el satélite para corregir la órbita entregada, que se traduce directamente en años de vida útil.
- Capacidad de vuelo compartido. Si la misión no llena el vehículo, si hay adaptador para varias cargas y qué prioridad tiene cada una.
- Restricciones regulatorias. Qué componentes pueden cruzar qué frontera, un factor que en la práctica excluye ciertas combinaciones de carga y lanzador.
Ninguno de esos cinco puntos aparece en las comparaciones que circulan por internet, y los cinco pesan más que la última tonelada de capacidad. Las especificaciones oficiales de cada programa las publican la agencia europea y la japonesa en sus respectivas páginas técnicas.
Preguntas frecuentes
¿Por qué siguen usándose aceleradores sólidos si no se apagan?
Porque dan mucho empuje por unidad de coste y de volumen, se almacenan cargados durante años y simplifican el arranque. La contrapartida es real: una vez encendidos no se pueden apagar ni regular, así que un fallo en esa fase deja pocas opciones. Es un compromiso deliberado, no una carencia.
¿Es el hidrógeno un mal propelente para una primera etapa?
Es el más eficiente por kilogramo quemado y el peor por volumen. Sus tanques son enormes y exigen aislamiento criogénico severo, y el empuje al nivel del mar es modesto. Por eso los diseños que lo usan abajo suelen necesitar aceleradores que compensen el arranque, mientras el metano o el queroseno permiten primeras etapas más compactas.
¿Cuántos vuelos hacen falta para considerar fiable a un lanzador?
No hay un número mágico, pero las cargas institucionales de alto valor suelen exigir una serie de vuelos consecutivos con éxito antes de certificar el vehículo, y esa serie se cuenta en unidades, no en decenas. Lo que sí se acepta en el sector es que la estadística de fiabilidad de una familia con menos de diez vuelos tiene una incertidumbre enorme.
¿Un fallo en el vuelo inaugural condena un programa?
No necesariamente. Varias familias muy fiables empezaron con un fracaso y corrigieron. Lo que sí hace es consumir tiempo y credibilidad: la investigación, el rediseño y la recertificación se cuentan en meses, y en ese periodo los clientes con prisa buscan alternativa.
¿Puede uno de los tres alcanzar la cadencia de su competidor privado?
Con la arquitectura actual, no. Un ritmo de más de cien vuelos anuales requiere reutilización rápida, una fábrica dimensionada para ello y una demanda cautiva del propio operador. Los tres programas apuntan a un orden de magnitud menor, y sus objetivos declarados se mueven entre seis y una veintena de vuelos al año.
La forma más honesta de leer estos tres programas es olvidarse del podio. Cada uno garantiza a su bloque político la capacidad de poner en órbita lo que necesite sin pedir permiso, y esa es la función que se financió. La pregunta abierta no es cuál levanta más peso, sino cuál consigue volar lo bastante a menudo como para que su hardware barato se traduzca en un vuelo barato.